Google アナリティクス

Googleウェブマスター

ラベル 相続税 の投稿を表示しています。 すべての投稿を表示

2014年7月27日日曜日

2015年度の相続増税により課税対象は新規に590万世帯増加し、1200万世帯に(日経より)

2015年1月より相続税の基礎控除が縮小し、課税対象が拡大します。
相続税の基礎控除は、相続税の対象となる遺産額が基礎控除の範囲内までは相続税が課税されないという範囲です。現行(2014年末まで)は5000万円+1000万円×法定相続人なのが、2015年1月より3000万円+600万円×法定相続人になります。
両親と子ども2人がいる家族で、親が亡くなった場合、法定相続人は3人になりますので、8000万→4800万と6割の水準になります。

この影響により、約600万世帯が負担を迫られる可能性があると日経新聞が伝えています。
全世帯の2割強の1200万世帯が課税対象になり、不動産価格が高い都市部では新たに課税対象となる世帯が多いとのことです。
純資産別の対象世帯数の分布は下記のように試算がされています。
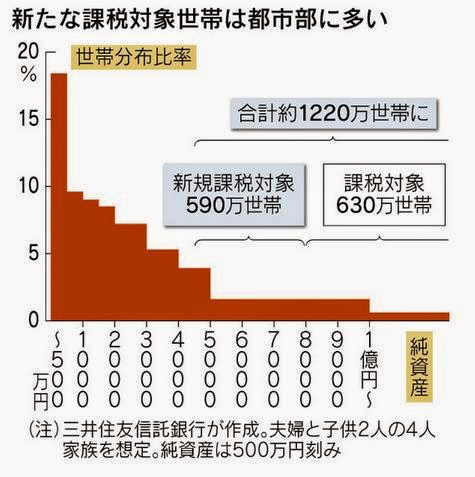


(図は日経新聞より)


この試算は三井住友信託銀行が政府の全国消費実態調査を基に行ったようで、これによると、既存の課税対象世帯数は630万世帯、2015年からの増税の影響による課税対象世帯数は590万世帯で、合計1220万世帯になることになります。これは、全世帯数の23%になります。
政府税制調査会は、今回の増税で実際に相続税がかかる人は5割程度の増加にとどまると見ていた。過去の税制改正のデータから推計していたが、実際には政府推計より課税対象の人数が多くなりそうだということです。

新しく課税対象になる世帯は三大都市圏が394万世帯で7割弱を占め、東京都内で親や配偶者を亡くした人のうち2人に1人は相続税の申告が必要になる見通しも伝えられています。

これに伴い、記事では、生前贈与などを活用した節税の動きが強まりそうだと分析がされており、教育資金の非課税贈与(祖父母が孫に教育資金を贈った場合に1500万円まで非課税となる制度)が2014年度1年間の利用金額が4500億円に達したことや、第一生命保険では、相続税の節税にも使う貯蓄性の保険商品の契約数が14年4~6月期に約500件(年掛け金100万円以上)と前年同期から4割増えたことが伝えられています。

(参考)日経(2014/7/26)「相続税の課税対象、1200万世帯に倍増 非課税枠縮小 」

【マネーの知恵(仮)関連記事】
・2012/6/5 モメない相続 長谷川裕雅/著
http://money-learn.seesaa.net/article/273484677.html
・2012/6/9 相続で遺産が少ない場合でも親族での争いは起こる
http://money-learn.seesaa.net/article/274103111.html


[PR]資産管理や相続税に関する相談や資料の希望は伊藤会計事務所へ(東京都世田谷区)


2012年11月30日金曜日

外国籍の子どもや孫に対する相続税と贈与税の課税対象拡大を財務省が検討

財務省が外国籍の子どもや孫に対する相続税と贈与税の課税対象拡大を検討することが伝えられています。
日経(2012/11/30)「外国籍の子・孫への相続税、外国資産も課税対象に 財務省検討」より

記事要旨:
・子どもが日本国籍であれば、国内外の資産はすべてが相続税の対象。しかし子どもが外国籍であれば、現在の仕組みでは相続税は日本の資産にしかかからない
・現在は外国籍の子どもや孫の場合、国内にある資産だけが課税対象だが、外国にある資産を課税対象に加える方針。例えば日本人の父親が国内外に持っていた資産を、海外にいる子どもに相続させる場合が該当
・外国にある資産への課税を逃れる事例があるため、課税の網を広げることが目的
・財務省によると、米国や英国、ドイツなどは自国の国籍を持たず国外に住む相続人でも、国内外の資産を対象に相続税を課している

これについて、信託大好きおばちゃんのブログの2012/11/30付の記事「外国籍の子・孫への相続税、外国資産も課税対象に 財務省検討」で解説がされています。
記事URL: http://shintaku-obachan.cocolog-nifty.com/shintakudaisuki/2012/11/post-3ee6.html

今の相続税法でも外国籍の非居住者に外国の財産を贈与したら非課税なことを利用して、ある日本人がアメリカの信託を使って、お父さんもお母さんの日本人なんだけど、子供をアメリカで生んで米国籍を取得させて贈与税を納めなかった事例があり、当局は否認して裁判になったけど一審で負け、係争中という事案がきっかけになっているようだということです。

信託大好きおばちゃんが指摘している事案は、「日本に住所がある祖父が国外財産である米国債を米国信託会社に信託し、米国籍の孫を受益者とした」事案に係る裁決(国税不服審判所・平成20年7月1日裁決)かと思われます。

事案のサマリー:
(奥村税務事務所(2011/8/31)「海外を活用した節税対策、1歳の子に国税局負ける」URL: http://www.okumura.ne.jp/2011/08/post-348.html より)
・平成16年8月4日に信託契約が締結された信託は、祖父(日本国籍、日本居住者)がスイスで保管していた米国債500万ドルを信託財産とし、アメリカの信託会社との間で、ニュージャージー州法に準拠し、祖父を委託者、米国信託会社を受託者とする信託契約を締結
・平成16年9月15日、500万ドルの信託財産を孫(当時0歳9か月)の父を被保険者、受託者である米国信託会社を保険契約者兼保険金受取人とする生命保険契約を締結し、440万ドルを支払った(保険金は6,000万ドル)。満期保険金または死亡保険金で受益者である孫に利益を分配するという信託となっている
・孫は、母親は出産が近づくと渡米し、アメリカで産まれている。アメリカの法律では、アメリカで生まれた子は、必然的に米国籍を持つ。そして親は、その子はアメリカで生まれ、アメリカに数ヶ月間いたので米国籍で、日本の非居住者であると主張。つまり、日本非居住者で日本国籍を有しない孫へのアメリカ資産の贈与であると、日本の贈与税が課税されないと主張
・国側はこれに対し、信託設定時の米国債の引渡しの時点で孫が信託の受益者であるとして、贈与税の課税価格を5億4,513万円、これに対する贈与税額を2億6,976万円、無申告加算税4,046万円を課した。
・それに対して1歳の孫が(実際には親が)名古屋地裁に提訴した結果、裁判所は、信託の設定に関し、相続税法4条1項の「受益者」に当たるとは認められないから、原告に対して、贈与税を課すことはできないとし、全面的に国が敗訴

2012年9月9日日曜日

遺産分割でもめないために 老後の支援について切り出す 「相続」「介護」「資産管理」が必要

日経の月刊日経マネー 特集セレクトでの2012/9/5付の記事「「資産がない」家でトラブル多発、大相続時代の心構え」では、親子で共有すべき遺産相続の問題についてまとまってます。

「民間推計によると年間50兆円もの資産が、相続で動く」という「大相続時代」になっています。
背景には、「親と同居する長男が資産を継ぐ「家督相続」から、民法で定められた法定相続通りの「均分相続」を兄弟が主張する時代へと変わりつつある」ことがコメントされています。

実際には、遺産は「実家とわずかな金融資産のみ」で、分けるのが困難なケースが多く、増税、手取り収入減と年々家計が厳しくなっている中、ささやかな額でも相続を期待するようになっているとのことです。

「金融資産が不透明なまま、認知症になる親世代が増えている」という問題もあるようです。

記事では、親子で共有すべき4つの「相続・新常識」が示されています。

新常識1:「資産のない家」ほどもめる
⇒家庭裁判所の「遺産分割」紛争では、遺産1000万円強5000万円以下が最も多くて4割強、1000万円以下が約3割。典型例は「実家1軒とわずかな金融資産」という「分けられない」遺産の場合

新常識2:「普通の家」にも相続税がかかる
「2010年4月から実家相続の税負担が重くなり、今後は相続税の大幅アップが見込まれる」。
(筆者注:2010年4月から小規模宅地特例の適用が配偶者や同居及び継続居住している子しか受けられない等、厳しくなっています。消費税増税の議論が優先されたため相続税増税の議論は先送りされたものの、早ければ15年1月の開始予定です。)

新常識3:孫へ資産を移す「飛ばし相続」も
生前贈与の活用で資産移転により節税をする際、資産を渡す対象を孫まで広げて考えたい

新常識4:相続の前に「認知症」あり
「世界保健機関の2010年調査によると、介護を必要としない「健康寿命」と「平均寿命」の差は、日本人の場合7年弱。介護期間は平均7年と覚悟したほうがよさそう」とのこと。
「相続」「介護」「資産管理」支援を三位一体で考える必要。

また、「遺産分割でもめないためには、どうすればよいのか。まずは親子で資産整理を進め、財産を評価、遺言を書いて対策を練るのが、理想的なステップの踏み方」としています。
「相続税対策を考える前に、親の資産の全容を把握する必要がある」が、ファイナンシャルプランナーの藤川太さんによると「子供がなるべく早く親の資産を把握したいのに対し、親は運用内容を明らかにせず重い腰を動かさない」という課題が指摘されています。
「「老後の生活をどう支援できるか考えたい」など、やんわりと切り出し、老後生活を親子で考えるという姿勢を見せることが大切」ということです。
有効な方法として、
親と一緒に、老後の支援について考えようと切り出す
→介護や資産管理の方針を決める
→資産状況を確認
→どう分配していくかを家族会議の開催を提案
→親は遺言書を作成(定期的な見直しも大切)
という順序でのアプローチ例が挙げられています。

「「親が第三者の連帯保証人になっていたことが分かり、借り入れ返済などの対応を迫られる場合がある」(司法書士の川原田慶太さん)。子供は早めに親に対し債務の有無を確認し、資産だけでなく負債であるローンについては注意が必要とされています。子供が相続を単純承認した場合、親の資産だけでなく負債も無限に引き継ぐためです。


マネーの知恵(仮)関連記事:
2012/6/9 相続で遺産が少ない場合でも親族での争いは起こる

2012/6/5 モメない相続 長谷川裕雅/著


2012年8月17日金曜日

相続税対策 暦年課税で少しずつ贈与と相続時精算課税制度


ブログ「FP久保田masaのライフプラン」の記事「相続税対策あれこれ」(2012/8/7付)では、「相続に対する課税が強化されつつありますが、多額の相続税がかかりそうな場合は早めの対策が必要」として、生前贈与の方法として、
1.暦年課税で少しずつ贈与
2.相続時精算課税制度の活用
を解説しています。

暦年課税で少しずつ贈与する方法は、1年間の基礎控除110万円の範囲内で贈与を行うか、相続税率より低い贈与税率が適用される範囲内で贈与を行う方法(「毎年贈与契約書を作成する、贈与の時期をずらす、金額を変える、贈与するものを変える、などの細工が必要」)を説明しています。

相続時精算課税制度を活用する方法では、贈与金額の累計が2500万円までは複数年にわたって非課税となり、超過分については一律20%で課税されるもので、「贈与した資産の評価額が贈与時の価額で評価されることが大きなポイン」で、「将来評価額が確実に上昇されると予想される財産(収益を生む不動産など)ならこの制度を活用して生前贈与をしておくと有利」(ただし、「建物の場合は長期的には減価していくのでおすすめではない」)としています。